STRATEGI PENGUATAN PENGAWASAN DALAM MENDORONG TATA KELOLA DAN KEPATUHAN KOPERASI
Makalah Strategi Penguatan Pengawasan dalam Mendorong Tata Kelola dan Kepatuhan Koperasi. Seleksi Jabatan Pimpinan Tinggi Pratama Kementerian Koperasi Tahun 2026
a) Pendahuluan
Koperasi memiliki peran strategis sebagai pilar utama perekonomian nasional dan instrumen pemerataan kesejahteraan masyarakat. Namun, dalam beberapa tahun terakhir, perkoperasian khususnya Koperasi Simpan Pinjam menghadapi tantangan berat berupa krisis kepercayaan publik. Krisis ini dipicu oleh maraknya kasus gagal bayar, penyalahgunaan wewenang (fraud), penyimpangan praktik close-loop menjadi open-loop tanpa izin, serta lemahnya tata kelola internal.
Lahirnya Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) serta Instruksi Presiden Nomor 9 Tahun 2025 tentang Percepatan Pembentukan Koperasi Desa/Kelurahan Merah Putih (KDKMP) mempertegas arah baru pembinaan perkoperasian nasional. Pemerintah tidak hanya dituntut untuk mengakselerasi kuantitas kelembagaan koperasi, melainkan wajib memastikan bahwa setiap koperasi beroperasi sesuai koridor hukum, asas akuntabilitas, dan tingkat kepatuhan yang tinggi.
Pengawasan koperasi selama ini menghadapi berbagai kendala fundamental berupa lembahnya pengawasan, mekanisme yang bersifat manual, ketiadaan perlindungan dana simpanan anggota, serta belum tersedianya sistem rekam pinjaman anggota. Oleh karena itu, diperlukan perumusan strategi penguatan pengawasan yang komprehensif.
b) Permasalahan
Berdasarkan kondisi objektif di lapangan, isu utama dalam pengawasan dan kepatuhan koperasi dirumuskan ke dalam tiga permasalahan pokok:
- Keterbatasan Kapasitas Pengawasan & Ketidakpastian Pelindungan Simpanan.
Rasio Pejabat Fungsional Pengawas Koperasi tidak sebanding dengan jumlah koperasi. Pengawasan yang bersifat reaktif menyebabkan belum adanya instrumen penjaminan dana simpanan anggota seperti halnya fungsi LPS pada industri perbankan, sehingga masyarakat rentan menjadi korban saat krisis likuiditas KSP terjadi. - Ketiadaan Sistem Rekam Kredit Terpadu (Demand-Side Risk)
Ketiadaan sistem informasi rekam pembiayaan terintegrasi antar-koperasi menyulitkan pengurus dalam mengecek kolektibilitas peminjam. Hal ini memicu praktik pinjaman ganda macet oleh oknum anggota yang mengancam kesehatan keuangan koperasi. - Fragmentasi Data dan Transparansi Tata Kelola
Penatausahaan keuangan dan kelembagaan koperasi mayoritas masih dikelola secara tertutup dan manual. Hal ini memicu asimetri informasi serta menyulitkan pemerintah daerah dan kementerian dalam memantau tingkat kesehatan koperasi secara real-time.
c) Analisis Permasalahan
Untuk membedah akar permasalahan secara komprehensif, dilakukan analisis SWOT sederhana terhadap ekosistem pengawasan dan kepatuhan koperasi saat ini:
- Strengths (Kekuatan):
- Landasan hukum yang kuat melalui UU P2SK, Permenkop tentang Pengawasan Koperasi, dan Inpres KDKMP.
- Tersedianya standar Penilaian Kesehatan Koperasi (KSP/KSPPS) yang terstruktur.
- Keberadaan fasilitas pelayanan publik bidang koperasi seperti PLUT KUMKM sebagai hub pendampingan dan pembinaan.
- Adanya organisasi Tunggal Gerakan koperasi yang saat ini Bernama Dewan koperasi Indonesia yang memiliki fungsi yang cukup kuat untuk melakukan pengruatan pemahaman prinsip dan filosofi koperasi.
- Weaknesses (Kelemahan):
- Pelaporan keuangan dan RAT yang mayoritas masih berbasis kertas (paper-based), sehingga rentan manipulasi data.
- Ketiadaan lembaga penjamin simpanan khusus koperasi yang setara dengan LPS perbankan.
- Belum adanya wadah data rekam kredit terpusat untuk mengukur kolektibilitas perorangan anggota koperasi setara dengan SLIK OJK.
- Opportunities (Peluang):
- Pemanfaatan teknologi platform digital yang dapat diinisiasi bersama termasuk oleh Pemerintan Daerah, perguruan tinggi dan lainnya yang dapat diinterkoneksikan ke sistem secara nasional misalnya Simkopdes Kementerian Koperasi RI sebagai database dasar secara terpusat.
- Efisiensi birokrasi pengawasan melalui Sistem pemerintahan Berbasis Elektronik
- Rebranding koperasi modern berbasis co-working space dan studio inkubasi di PLUT KUMKM untuk menarik generasi muda.
- Threats (Ancaman):
- Krisis kepercayaan (trust) masyarakat yang berkepanjangan akibat maraknya KSP bermasalah.
- Praktik pinjaman ganda oleh oknum anggota yang mengambil pinjaman di banyak koperasi melebihi kapasitas bayar.
- Resistensi dari pengurus koperasi konvensional terhadap kewajiban transparansi digital.
Akar Masalah
Lemahnya kepatuhan koperasi bersumber dari pengawasan yang masih bersifat pasif, belum terintegrasinya basis data keuangan ke platform nasional, serta ketiadaan penjamin simpanan dan penata rekam pinjaman anggota.
d) Alternatif Kebijakan
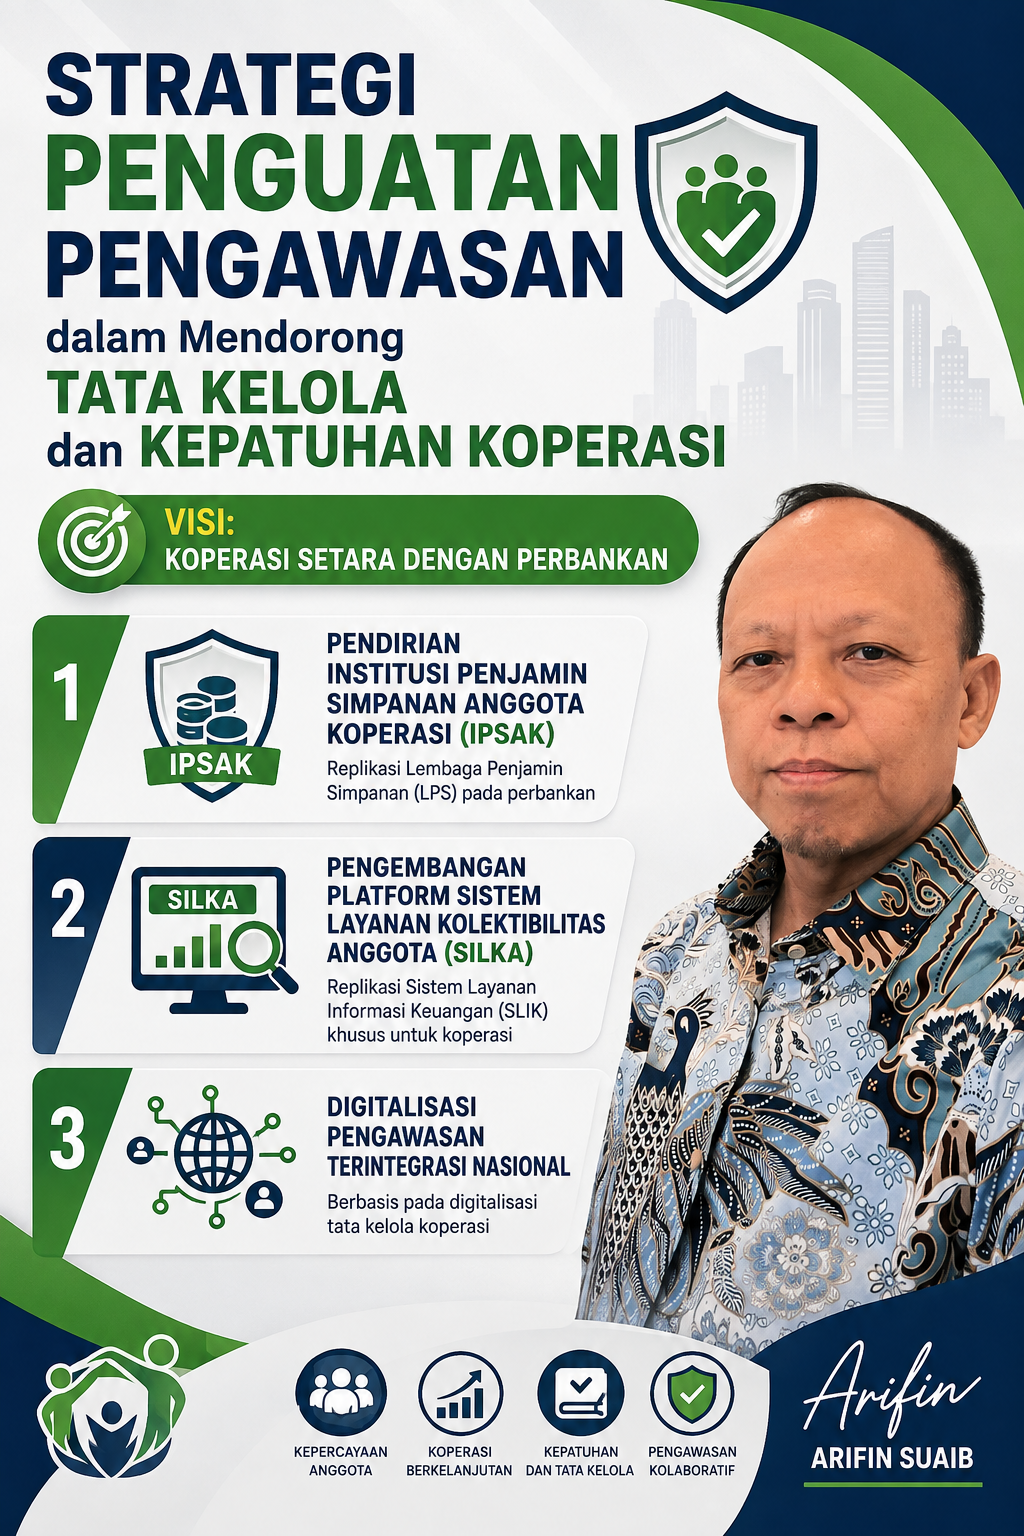
Guna mengatasi permasalahan tersebut, dirumuskan tiga pilar alternatif kebijakan yang terintegrasi:
- Reformasi Kebijakan & Pembentukan IPSAK (Penjamin Simpanan)
- Pendirian Institusi Penjamin Simpanan Anggota Koperasi (IPSAK)
Mendorong pembentukan IPSAK (dengan fungsi setara LPS pada perbankan) di tingkat nasional/konsortium daerah untuk menjamin keselamatan dana simpanan anggota dari risiko krisis likuiditas atau kegagalan pengurus. - Insentif Kepatuhan Tata Kelola
Keikutsertaan dalam jaminan IPSAK dipersyaratkan khusus bagi koperasi yang lolos audit akuntabilitas, lulus Fit & Proper Test pengurus, serta berpredikat sehat.
- Pendirian Institusi Penjamin Simpanan Anggota Koperasi (IPSAK)
- Pembangunan Sistem Layanan Kolektibilitas Anggota (SILKA)
- Pengembangan Platform SILKA: Membangun SILKA sebagai sistem basis data rekam pembiayaan terpadu antar-koperasi (dengan fungsi setara SLIK OJK) guna memantau riwayat kredit dan tingkat kolektibilitas perorangan anggota.
- Pencegahan Credit Shopping: Setiap KSP wajib melakukan pengecekan rekam pembiayaan calon peminjam melalui SILKA sebelum menyalurkan pembiayaan, guna mencegah risiko pinjaman bermasalah.
- Digitalisasi Pengawasan Terintegrasi Nasional
- Interkoneksi Platform/Sistem Informasi Koperasi
Menggunakan platform digitalisasi koperasi sebagai penyuplai data transaksi akuntansi harian KSP ke platform nasional, yang sekaligus menjadi feed-data utama bagi operasionalisasi IPSAK dan SILKA. - Penguatan Sistem Informasi Pengawasan
Menggunakan modul yang dirancang untuk mendokumentasikan hasil pemeriksaan dan pengawasan koperasi serta memantau tindak lanjut sanksi kepatuhan.
- Interkoneksi Platform/Sistem Informasi Koperasi
e) Manajemen Risiko
Implementasi kebijakan pengawasan harus diimbangi dengan pemetaan risiko dan strategi mitigasi yang terukur.
| No | Potensi Risiko | Tingkat Risiko | Strategi Mitigasi |
|---|---|---|---|
| 1 | Moral Hazard Pengurus Pasca-Adanya IPSAK | Sedang | Mempersyaratkan jaminan IPSAK hanya bagi koperasi yang menerapkan penatausahaan digital transparan dan lulus audit independen. |
| 2 | Resistensi Anggota terhadap Pendataan SILKA (Isu Privasi Data) | Sedang | Menyusun regulasi kerahasiaan data pribadi (data privacy) yang ketat, di mana data SILKA hanya dapat diakses terbatas untuk kepentingan analisis kelayakan pembiayaan. |
| 3 | Praktik Open-Loop Ilegal/Penyimpangan Usaha | Tinggi | Melakukan pemeriksaan lintas sektor bersama OJK dan Penegak Hukum, serta menerapkan sanksi administratif hingga pencabutan izin usaha. |
| 4 | Resistensi Politik dalam Pembahasan Anggaran Pengawasan | Sedang | Melakukan Early Stakeholder Engagement bersama DPRD/TAPD dengan menyajikan simulasi dampak sosial-ekonomi berbasis data analitis. |
f) Kesimpulan
Penguatan pengawasan merupakan kunci utama dalam memulihkan kepercayaan publik serta mendorong tata kelola dan kepatuhan koperasi yang berkelanjutan. Pengawasan tidak lagi dapat dilakukan secara konvensional dan reaktif, melainkan harus bertransformasi menjadi pengawasan terintegrasi, adaptif, dan berbasis digital.
Melalui sinergi antara Penerapan Dual-Protection System (IPSAK sebagai penjamin simpanan dan SILKA sebagai penata rekam pinjaman), pembinaan inklusif (PLUT KUMKM), serta penguatan Supervisi Digital (berbasis aplikasi terintegrasi nasional), pemerintah dapat menghadirkan ekosistem perkoperasian yang sehat, akuntabel, dan patuh terhadap seluruh ketentuan perundang-undangan.
Rekomendasi Kebijakan:
- Kementerian Koperasi RI: Menyusun regulasi payung hukum pembentukan Institusi Penjamin Simpanan Anggota Koperasi (IPSAK) dan pengembangan platform Sistim Informasi Layanan Kolektibilitas Anggota (SILKA) secara nasional, serta mereplikasi model Technology Provider multi stakeholder untuk mempercepat integrasi data pengawasan.
- Pemerintah Daerah: Memperkuat alokasi sumber daya pengawasan, memfasilitasi pengintegrasian koperasi lokal ke dalam sistem SILKA, serta memberikan kepastian hukum skema jaminan IPSAK di daerah.
- Pengurus Koperasi: Meningkatkan komitmen Good Co-operative Governance (GCG) dengan migrasi penuh ke penatausahaan digital, memanfaatkan SILKA sebelum penyaluran pinjaman, dan menindaklanjuti seluruh rekomendasi pengawasan.
Demikian makalah ini disusun sebagai sarana untuk menuangkan ide dalam rangka perbaikan tata kelola dan kepatuhan koperasi melalui penguatan dan perbaikan sistem pengawasan sekaligus sebagai bagian dari proses seleksi jabatan pimpinan tinggi pratama pada Kementerian Koperasi. Semoga bermanfaat.